
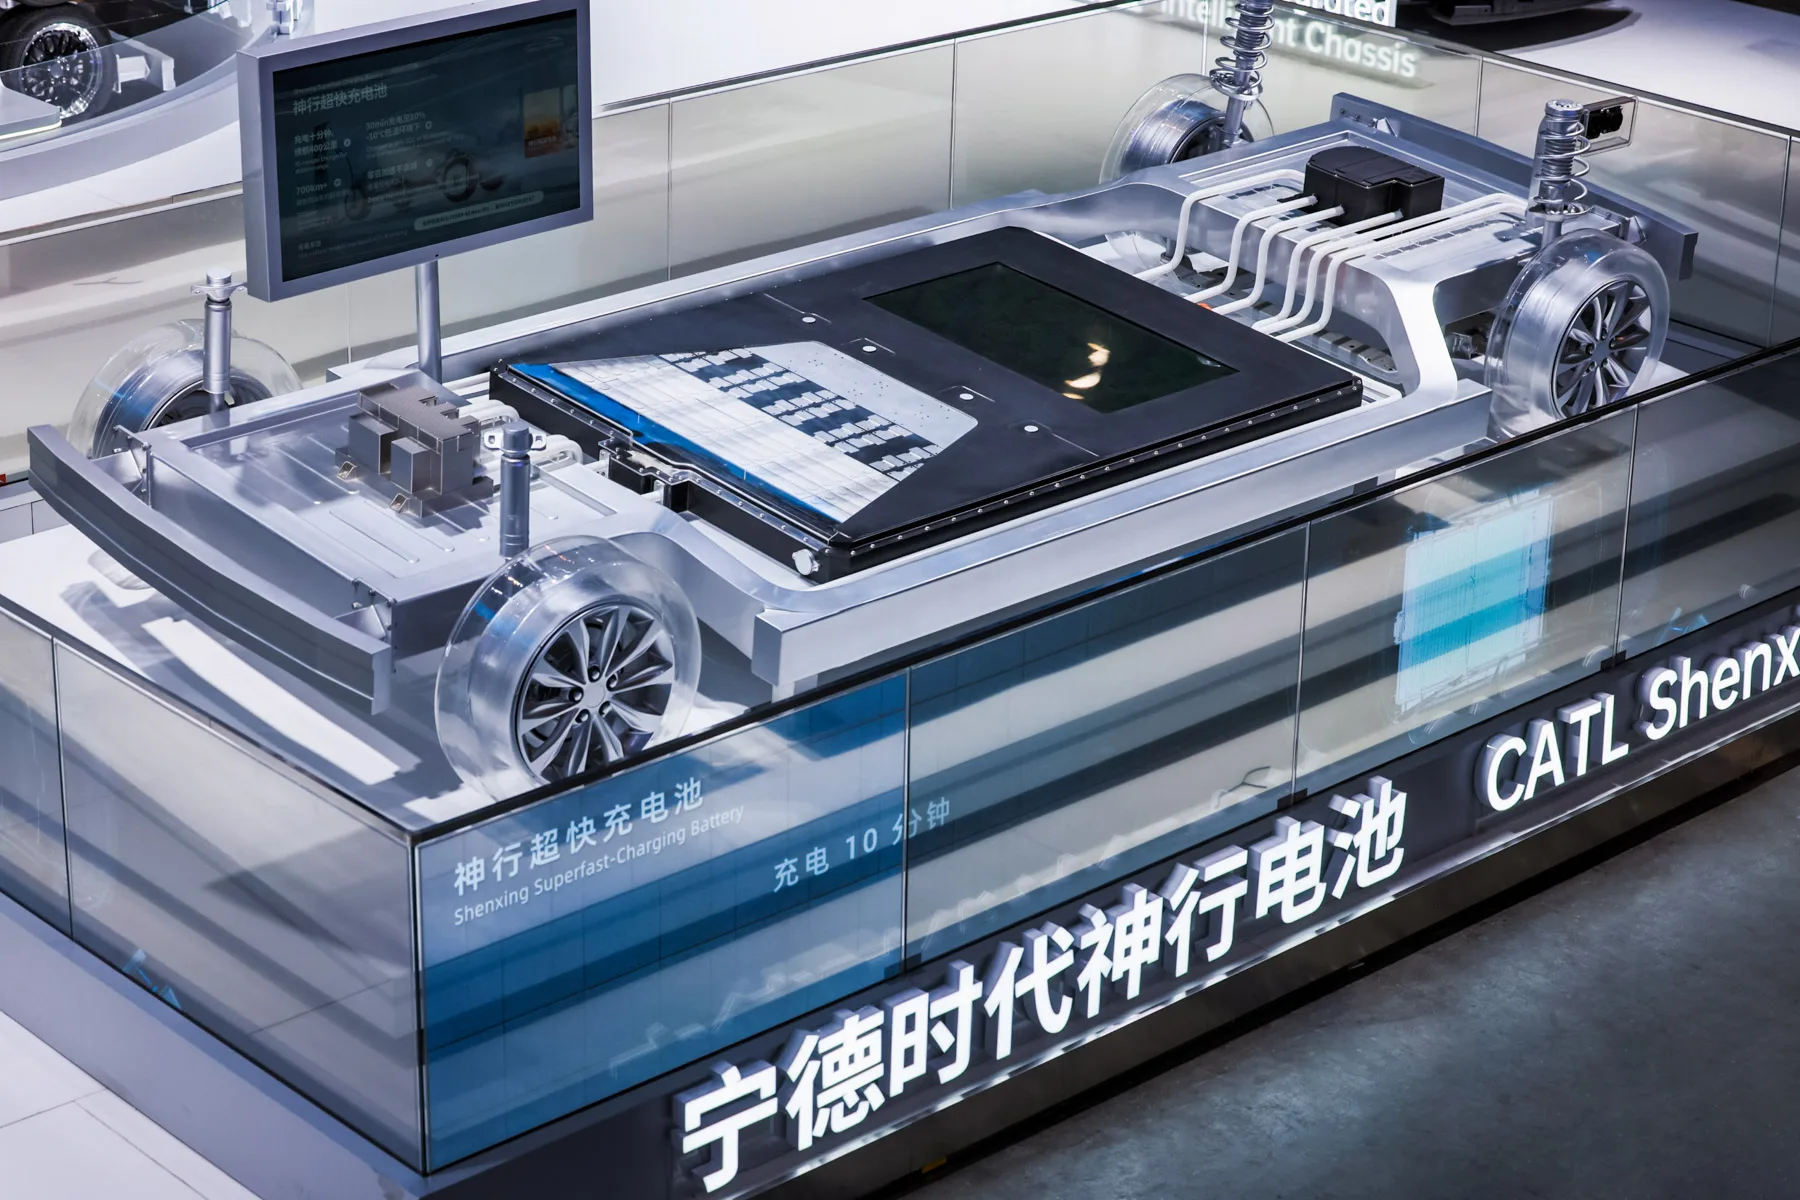
CATL dostał zgodę chińskiego regulatora SAMR na zakup udziałów w Chongqing Yaoning New Energy Technology. To zakład o planowanej mocy 30 GWh rocznie i wartości inwestycji około 8,5 mld juanów, czyli mniej więcej 1,27 mld dolarów.
Dla CATL to nie jest kolejna efektowna zapowiedź nowej gigafabryki. Raczej ruch pod kontrolę już istniejącego projektu, w momencie gdy chiński rynek baterii robi się znacznie mniej wygodny niż 2-3 lata temu.
30 GWh pod kontrolą CATL, start produkcji od 2026 roku
Transakcja dotyczy CATL i Zeekr Automobile Shanghai, a po przeglądzie antymonopolowym została zatwierdzona bez warunków. To oznacza, że przejęcie może przejść do realizacji zgodnie z uzgodnionymi warunkami.
Sama spółka Chongqing Yaoning działa od 2021 roku. Początkowo funkcjonowała jako Chihang New Energy, wspólne przedsięwzięcie Geely Technology Group i Farasis Energy. Po wyjściu Farasis zakład trafił pod kontrolę Geely i zmienił nazwę na Chongqing Yaoning.
Zakład ma produkować ogniwa, moduły i pakiety baterii trakcyjnych, a także prowadzić prace badawczo-rozwojowe. Według pierwotnego harmonogramu produkcja próbna ma ruszyć w grudniu 2026 roku, a pełna produkcja w 1 kwartale 2027 roku. Po dojściu do zakładanej skali fabryka ma generować około 10 mld juanów rocznej wartości produkcji, czyli około 1,49 mld dolarów.
Na papierze wygląda to jak duży asset wzięty niemal pod klucz. I pewnie właśnie o to chodzi.
CATL kupuje moce, bo producenci aut zaczęli dywersyfikację
Drugi wątek jest ciekawszy niż sama zgoda regulatora. W Chinach producenci aut i baterii przez ostatnie lata agresywnie dokładali moce produkcyjne, ale przy zmieniającym się popycie dokładanie kolejnych miliardów do nowych zakładów robi się ryzykowne.
Dla CATL, który i tak jest liderem rynku, przejęcie istniejącej lub budowanej fabryki daje większą kontrolę nad tempem inwestycji niż stawianie wszystkiego od zera. Od stycznia do sierpnia 2026 roku CATL miał 44,7 proc. udziału w chińskim rynku instalacji baterii trakcyjnych. To o 2 punkty procentowe więcej niż rok wcześniej.
Problem w tym, że producenci aut nie chcą już wisieć na jednym dostawcy. 4 września Xiaomi Auto podpisało strategiczną umowę z CALB i Sunwoda Power przy rozwoju własnej baterii Xiaomi Longjia. 7 września Li Auto pokazało nową strategię bateryjną i zapowiedziało stopniowe wdrażanie własnych akumulatorów do gamy od drugiej połowy tego roku.
W takim układzie CATL nie walczy wyłącznie o zamówienia. Kupując aktywa bateryjne w ekosystemie producenta samochodów, wzmacnia relację kapitałowo i zyskuje lokalne moce bliżej klienta.
Geely z kolei nie wychodzi całkiem z baterii. Na początku 2025 roku skonsolidowało swoje aktywa bateryjne pod jednostką Jiyao Tongxing i zaczęło rozwijać własny zunifikowany system Aegis Short Blade. Sprzedaż części budowanych aktywów bardziej wygląda więc na przesunięcie środków niż na kapitulację.
Najciekawsze w tej historii jest to, że nawet lider rynku przestaje stawiać tylko na wzrost mocy i zaczyna kupować sobie pozycję bliżej producentów aut. Jak myślicie, czy za 2-3 lata chińskie koncerny będą częściej produkować baterie same, czy jednak dalej wygrają wyspecjalizowani dostawcy?
Zobacz także
Pony.ai pokazało ciężarówkę L4 w Hanowerze. Europa i Bliski Wschód na celowniku do 2026 roku
Pony.ai pokazało w Hanowerze elektryczną ciężarówkę z autonomią L4, opracowaną wspólnie z GAC Lingcheng. Model ma trafić do produkcji jeszcze w 2025 roku, a firma celuje z nim…
Lidl wozi towar ciężarówką bez kabiny. Niemcy dopuścili SAE Level 4 na drogi publiczne
Lidl uruchomił w Niemczech regularne dostawy realizowane przez bezkabinową ciężarówkę Einride z autonomią SAE Level 4. Pojazd ma zgodę KBA, pracuje 5 dni w tygodniu i przewozi około…

Li Auto odchodzi od CATL. Europejski Li 6 dostanie własne ogniwa już w listopadzie
Li Auto zaczęło zastępować ogniwa CATL bateriami zaprojektowanymi przez siebie i wytwarzanymi przez Sunwodę. Zmiana obejmie także europejskiego Li 6, którego premiera jest planowana na październik, a dostawy…
Komentarze
Napisz, jeśli masz zdanie.