
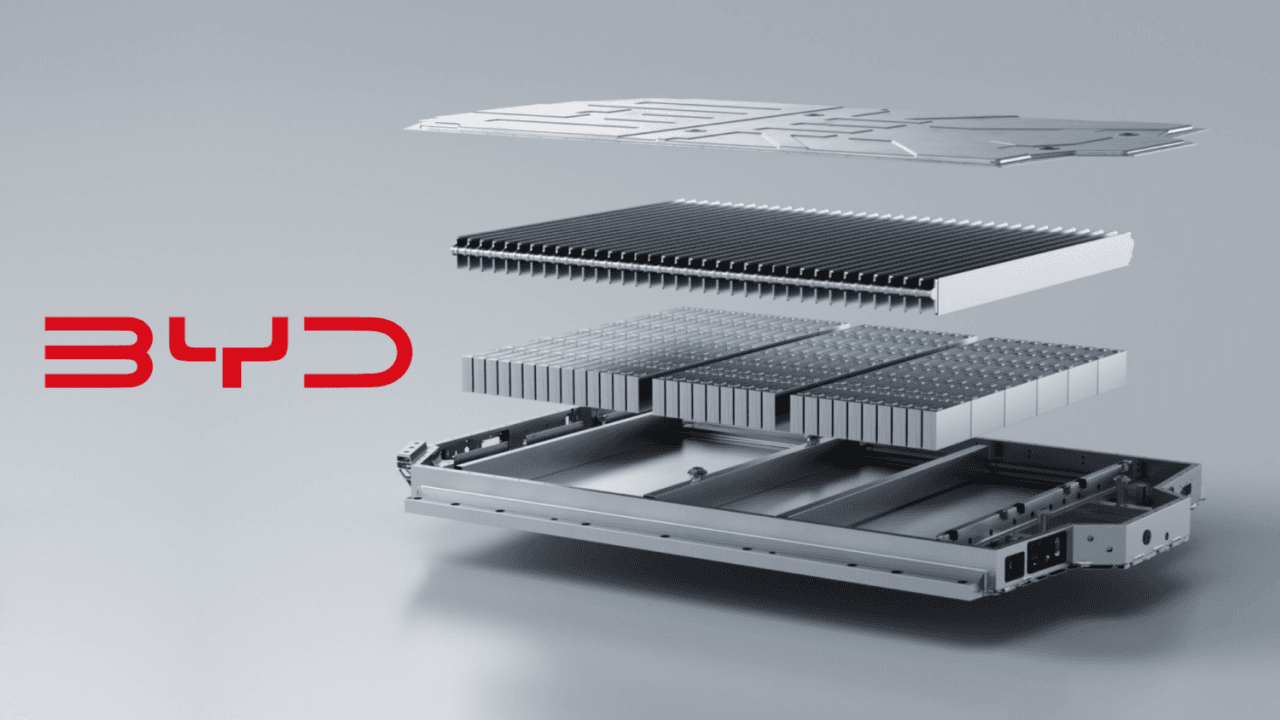
BYD potwierdziło, że w 2027 roku wprowadzi samochód wykorzystujący własną baterię solid-state. Deklaracja padła w Hiszpanii z ust Stelli Li, ale na razie mówimy o aucie pokazowym i walidacji technologii, a nie o normalnej sprzedaży na dużą skalę.
Spis treści Pokaż Ukryj
Dla kierowcy EV najważniejsze są tu dwie liczby: 400 Wh/kg na poziomie ogniwa i plan wejścia do szerszej produkcji dopiero około 2030 roku. Innymi słowy, BYD chce być w wyścigu, ale jeszcze nie dowiozło produktu, który można po prostu zamówić w salonie.
2027 to termin na pierwsze auto, ale nie na prawdziwy debiut rynkowy
Stella Li powiedziała w wywiadzie dla Carwow.es, że BYD ma mieć pierwszy model z tą technologią już w przyszłym roku, czyli w 2027 roku. W praktyce chodzi o samochód, który ma potwierdzić, że ogniwa i cały układ da się zintegrować z działającym autem.
To rozróżnienie jest ważne. Producent nie podał nazwy modelu, pojemności akumulatora, parametrów ładowania ani daty startu seryjnej sprzedaży. Bez tych danych trudno mówić o normalnej premierze rynkowej. Na dziś to bardziej odpowiednik programu testowego niż nowej „Blade Battery dla mas”.
BYD od kilku lat sygnalizuje, że pierwsze wdrożenia trafią do droższych marek grupy, takich jak Denza, Yangwang czy Fang Cheng Bao. To logiczne, bo wczesne baterie solid-state będą bardzo drogie i łatwiej ukryć ten koszt w aucie premium za kilkaset tysięcy złotych niż w modelu klasy Atto 3 albo Dolphin.
Co BYD rozwija technicznie
Prace prowadzi FinDreams, czyli bateryjne ramię BYD. Firma zaczęła badania nad ogniwami tlenkowymi i siarczkowymi około 2016 roku, a po 2018 roku wyraźnie skręciła w stronę elektrolitu siarczkowego.
Właśnie ta ścieżka pojawia się dziś najczęściej przy kolejnych informacjach z Chin. BYD raportowało już prototypy ogniw 20 Ah i 60 Ah, a celem ma być gęstość energii dochodząca do 400 Wh/kg na poziomie ogniwa. To ponad dwa razy więcej niż w obecnych, seryjnych bateriach Blade, przynajmniej jeśli patrzymy na samą chemię ogniwa.
Tu trzeba od razu dodać gwiazdkę. Parametr ogniwa nie jest parametrem całego pakietu. W samochodzie dochodzi obudowa, chłodzenie, elektronika, zabezpieczenia i mechanika. Papier przyjmie dużo, a bateria w aucie musi jeszcze przeżyć wibracje, zmiany temperatury i tysiące cykli ładowania.
BYD pracuje nie tylko nad chemią, ale też nad procesem produkcji i sprzętem do wytwarzania takich ogniw. I to akurat może być ważniejsze niż sam rekord laboratoryjny. Historia baterii zna mnóstwo obiecujących prototypów, które przegrywały przy skali, kosztach albo trwałości.
Największy problem nie leży w slajdzie, tylko w produkcji
Ogniwa siarczkowe mają jedną dużą zaletę: wysoką przewodność jonową. Dzięki temu obietnica jest stara i kusząca. Większy zasięg, szybsze ładowanie, lepsze bezpieczeństwo. Tyle że przejście z laboratorium do samochodu zwykle boli.
Jednym z problemów są interfejsy między stałymi materiałami. Elektrody pracują, rozszerzają się i kurczą podczas cykli, a kontakt między warstwami może się pogarszać. To podnosi opór i pogarsza trwałość. Część architektur siarczkowych wymaga więc utrzymywania stałego nacisku mechanicznego wewnątrz pakietu.
Brzmi technicznie, ale przekłada się na bardzo praktyczną rzecz: cały pakiet trzeba zaprojektować tak, żeby ten nacisk utrzymać w realnym aucie przez lata. A realne auto jeździ po dziurach, stoi na mrozie, nagrzewa się latem i dostaje szybkie ładowanie, kiedy kierowca się spieszy.
Drugi kłopot to sama produkcja. Klasyczne mokre procesy elektrodowe z użyciem rozpuszczalników nie zawsze dobrze współpracują z siarczkowymi elektrolitami. Dlatego branża patrzy w stronę suchych procesów elektrodowych, między innymi z użyciem PTFE. Na pilotażu to wygląda obiecująco. Przy dziesiątkach gigawatogodzin rocznie dopiero zaczyna się prawdziwy egzamin.
Jest też kwestia wilgoci. Niektóre elektrolity siarczkowe przy kontakcie z wodą mogą generować siarkowodór, H2S. To oznacza ostrzejsze wymagania dla kontroli środowiska produkcji i szczelności ogniw oraz pakietów.
Krótko mówiąc: solid-state nie przegrywa dziś marketingiem. Przegrywa inżynierią skali.

BYD ma już pilotaż i szykuje większą linię
Według informacji z Chin, w lutym 2026 roku w Pingshan w Shenzhen ruszyła pilotażowa linia produkcyjna BYD o mocy 2 GWh. Ma służyć do walidacji procesu i testów samochodowych, a uzysk miał już przekroczyć 90 procent.
To brzmi dobrze, ale nadal mówimy o etapie przejściowym. Pilotaż to nie jest jeszcze seryjna fabryka, która bez zająknięcia dostarcza wielkie wolumeny do salonów na kilku kontynentach.
Kolejny krok to planowana budowa linii masowej w Bishan w Chongqingu o skali 20 GWh, z rozpoczęciem prac przewidywanym na 3 kwartał 2026 roku. Demonstracyjne instalacje w autach mają ruszyć od 2027 roku. Skala wdrożenia ma być jednak mała, mówi się o niskich tysiącach samochodów.
To zgrywa się z wcześniejszymi wypowiedziami Sun Huajuna, CTO Shenzhen BYD Lithium Battery. Zakładał on małoseryjne próby około 2027 roku, mniej więcej na poziomie 1 tysiąca aut, a szerszą komercjalizację około 2030 roku.
Rekord zasięgu wygląda efektownie, ale pamiętajmy o CLTC
W chińskich testach pojawił się też wynik, który na pewno BYD chętnie pokaże światu. Prototyp z taką baterią miał uzyskać 1 218 km zasięgu w cyklu CLTC.
Tylko że to jest właśnie CLTC. Czyli cykl zwykle jeszcze bardziej optymistyczny niż WLTP. Taki wynik mówi nam, że gęstość energii może być bardzo wysoka. Nie mówi, że europejski kierowca pojedzie 1 200 km autostradą bez ładowania. Nie pojedzie.
To nadal ciekawy sygnał. Zwłaszcza jeśli BYD dowiezie sensowną trwałość i szybkie ładowanie. Ale bez danych o pojemności pakietu, masie auta i krzywej ładowania to na razie bardziej pokaz możliwości niż parametr do tabelki zakupowej.
BYD nie jest samo. Wyścig zrobił się tłoczny
Stella Li mówi o pozycji lidera, ale ten wyścig ma dziś wielu „liderów”. Toyota celuje we wdrożenie aut z bateriami all-solid-state w latach 2027-2028, Samsung SDI mówi o produkcji masowej w 2027 roku, a podobne terminy rzucają też CATL, GAC, Geely, Changan, Mercedes-Benz czy Stellantis.
Problem polega na tym, że podobny termin nie oznacza podobnej gotowości. Jedna firma pokaże demonstrator. Druga zrobi flotę testową. Trzecia uruchomi drogą serię dla premium. I formalnie każda powie, że „wprowadziła solid-state”.
Dlatego lepiej patrzeć nie na pierwsze zdjęcie prasowe, tylko na trzy rzeczy: wolumen, koszt i trwałość. Jeśli w 2027 roku powstanie kilkaset albo kilka tysięcy aut dla pokazania technologii, to nadal nie będzie moment zmiany rynku. Tę zmianę zobaczymy dopiero wtedy, gdy cena zacznie schodzić, a produkcja pójdzie w dziesiątki gigawatogodzin.
BYD ma tu jeden atut. Firma kontroluje duży kawałek łańcucha wartości, od chemii po samochód. Jeśli komuś ma się udać skrócić drogę z laboratorium do salonu, BYD jest w grupie faworytów. Ale nadal tylko w grupie.
Na marginesie Stella Li wspomniała też o autonomii i oczekiwanych regulacjach dla L3 w Chinach od lipca 2027 roku. To drugi duży front rozwoju chińskich marek. Tyle że w tym konkretnym newsie bateria jest dużo ciekawsza niż obietnica software’u.
Pierwsze auto BYD z solid-state może być ważne nie dlatego, że odmieni rynek w 2027 roku, ale dlatego, że pokaże, czy Chińczycy potrafią zrobić z tej technologii produkt, a nie tylko slajd. Jak myślicie, kto pierwszy dowiezie prawdziwą seryjną baterię solid-state: BYD, CATL, Toyota czy ktoś czwarty?
Zobacz także
Maxus pokazał w Europie elektryczny ciągnik 42 tony. Do tego dorzuca RoboVana i serwis
Maxus rozszerza ofertę w Europie z vanów na cięższy transport i pokazuje elektryczny ciągnik 42 tony eDeliver 420L z baterią 615 kWh. Obok debiutują eDeliver 75 dla klasy…
Lotnisko w Zurychu uruchomiło shuttle L4 bez kierowcy. Człowiek siedzi już tylko zdalnie
Zurych uruchomił dwa elektryczne shuttle busy Level 4 bez kierowcy i bez opiekuna bezpieczeństwa na pokładzie. Po około czterech tygodniach testów bez pasażerów mają zacząć wozić pracowników lotniska.
BYD pokazał ETT 44 z zasięgiem 600 km. Ciężarówka ładuje się mocą ponad 1,5 MW
BYD zaprezentował w Europie ciężarówkę elektryczną ETT 44 dla zestawów do 44 ton. Model ma baterię 651 kWh, deklarowany zasięg do 600 km i ładowanie MCS ponad 1,5…
Komentarze
Napisz, jeśli masz zdanie.