
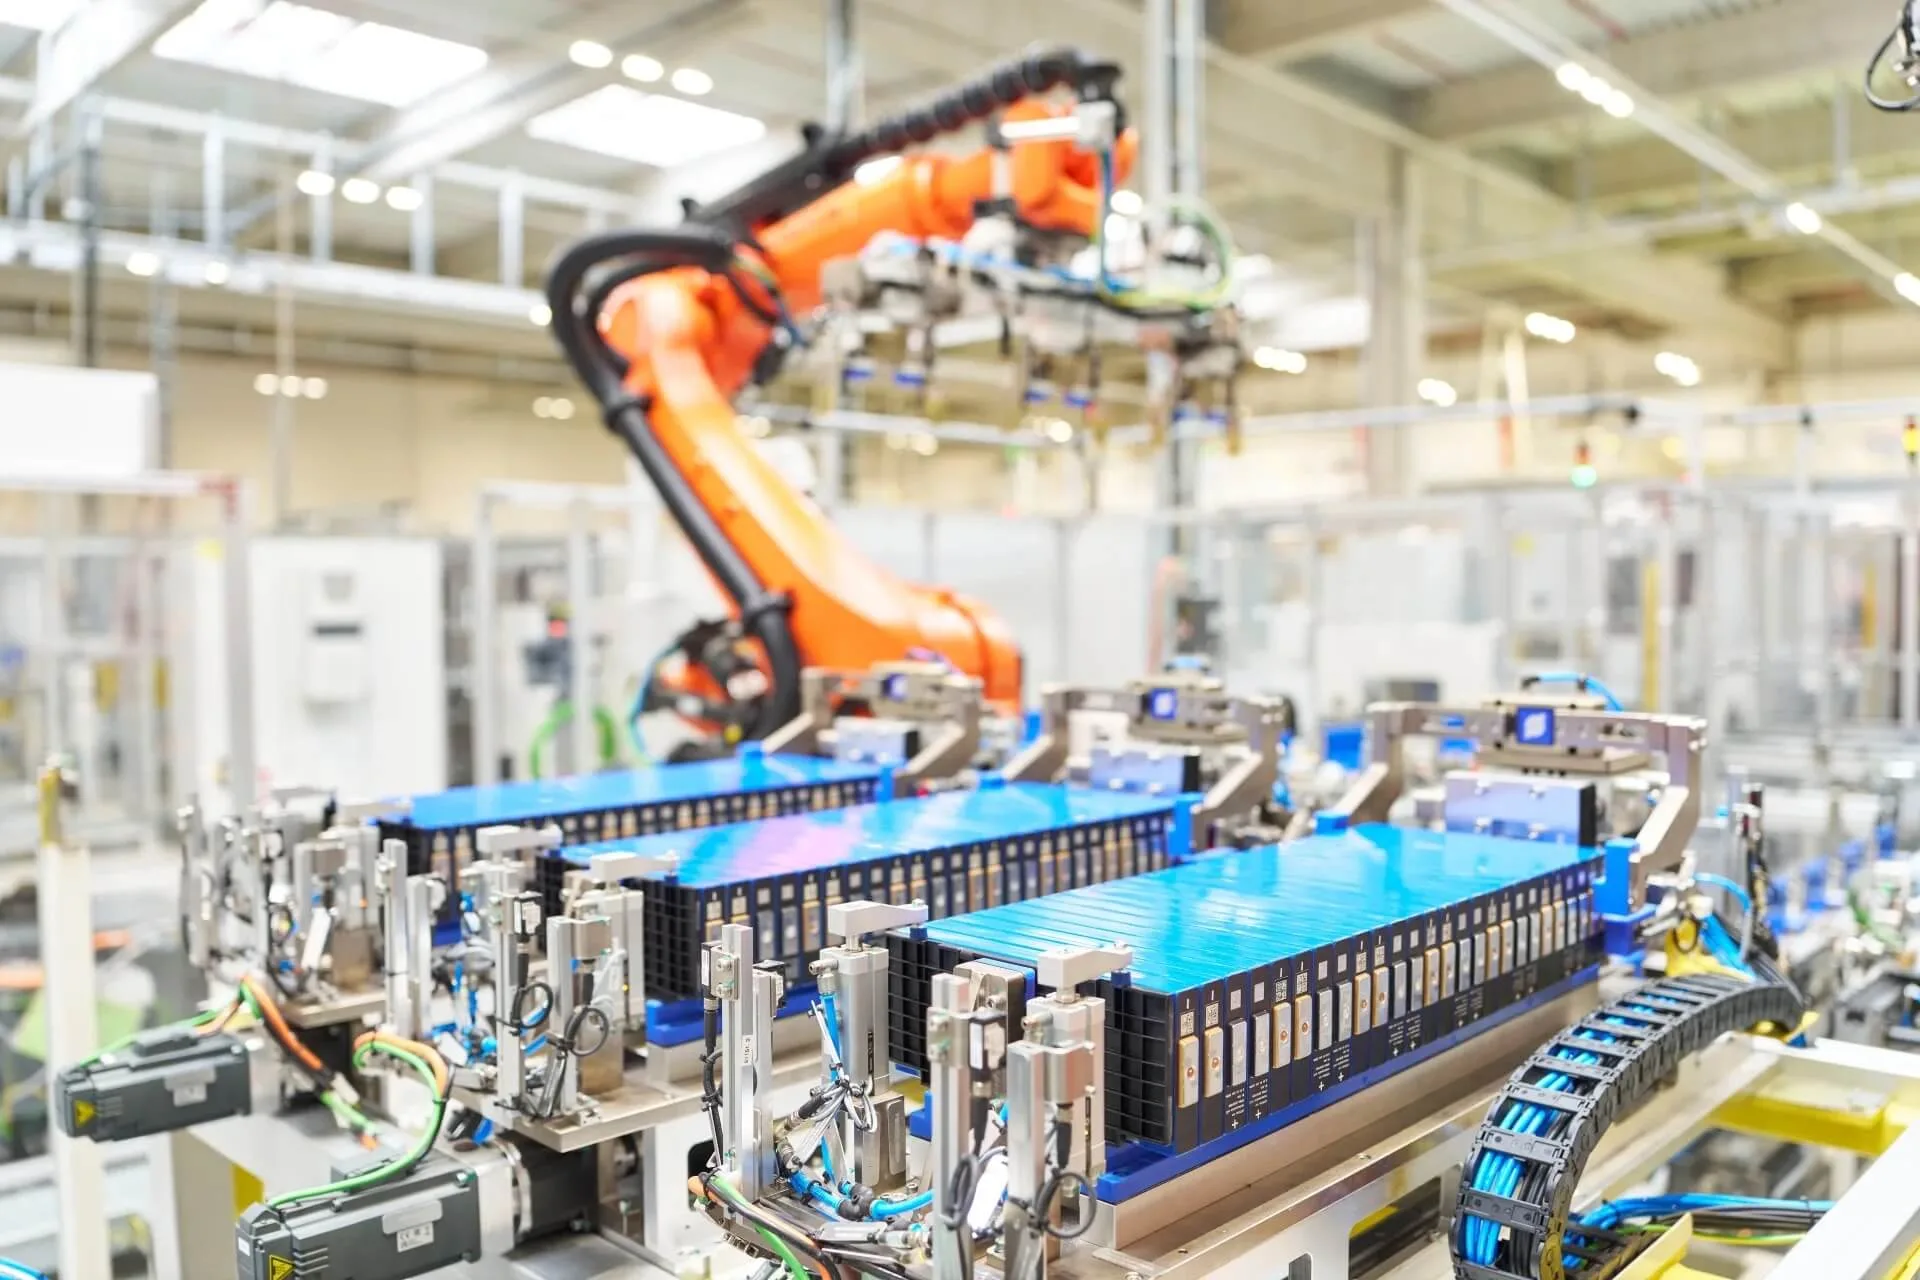
Unia Europejska rozważa wymogi lokalnego pochodzenia baterii dla elektryków objętych publicznym wsparciem. Analiza Mobility Global przygotowana dla ACEA wylicza, że europejski łańcuch dostaw może nie nadążyć już po starcie pierwszego etapu Industrial Accelerator Act, planowanego na lata 2027-2028.
Największy problem nie leży wyłącznie w liczbie gigafabryk. Europa buduje głównie moce pod chemię NMC, gdy rynek coraz mocniej skręca w tańsze LFP, gdzie przewagę mają Chiny.
Trzy europejskie komponenty w 2028 roku, pięć po 2030 roku
Pierwszy etap Industrial Accelerator Act zakłada, że bateria w aucie elektrycznym musiałaby mieć co najmniej trzy główne komponenty wyprodukowane w UE, w tym ogniwa. Około 2030-2031 roku próg miałby wzrosnąć do pięciu elementów, z obowiązkowymi ogniwami, systemem zarządzania baterią BMS i materiałami aktywnymi katody, czyli CAM.
Mobility Global sprawdziło trzy warianty: objęcie regulacją całego rynku EV, aut flotowych i publicznych oraz tylko samochodów firmowych wraz z zamówieniami sektora publicznego. ACEA ocenia, że „we wszystkich scenariuszach poza jednym podaż nie dogoni popytu”, mimo wzrostu europejskiej produkcji ogniw do 306 GWh w 2032 roku.
Jeśli regulacja ruszy w 2028 roku, nawet 3 mln samochodów może nie spełnić warunków uzyskania przewidzianych zachęt wyłącznie przez brak odpowiednich komponentów bateryjnych. Dla klienta nie byłaby to techniczna ciekawostka, tylko mniej modeli kwalifikujących się do wsparcia.
W pojazdach użytkowych skala robi się jeszcze większa. Luka między popytem a lokalną podażą baterii dla średnich i ciężkich dostawczaków oraz ciężarówek ma dojść do 23 GWh w 2032 roku. Zapotrzebowanie ma być wtedy około cztery razy wyższe od europejskich dostaw.
LFP, surowce i cena pozostają po stronie Chin
Autorzy raportu stawiają sprawę jasno: „lokalizację ograniczają technologia, cena i dostępność, a nie sama zdolność produkcyjna”. Fabryka ogniw bez lokalnych materiałów katodowych i anodowych nadal będzie zależna od importu.
Większość europejskich projektów projektowano pod NMC, czyli chemię z niklem, manganem i kobaltem. Tymczasem udział LFP ma wzrosnąć do około 35 proc. rynku. Dziś tylko dwa zakłady w Europie mogą produkować ogniwa LFP, a w 2032 roku trzy z pięciu takich fabryk mają być kontrolowane przez chińskich właścicieli.
Dochodzi cena. Ogniwa wytwarzane w Europie kosztują obecnie o 24-33 proc. więcej niż importowane odpowiedniki z Chin. Różnica wynosi 14,7-19,7 dolara na kWh. W baterii 60 kWh daje to około 882-1182 dolarów przed doliczeniem marży producenta, transportu i podatków.
Nawet chińskie koncerny produkujące w Europie mają kosztową przewagę nad lokalnymi konkurentami, szacowaną na 12-17 proc.. Pomaga im dostęp do materiałów aktywnych katody i doświadczenie z prowadzenia fabryk na dużą skalę.
Najtrudniejsza część układanki to CAM i AAM, czyli materiały aktywne katod oraz anod. Około 2030 roku popyt na katody ma być niemal dwa razy wyższy od europejskich możliwości, nawet w ostrożnym scenariuszu. Luka w tych materiałach może utrzymać się aż do lat 2038-2040.
Europa może więc wymagać lokalnej baterii szybciej, niż zbuduje lokalny łańcuch od surowca po ogniwo. Czy UE powinna najpierw premiować produkcję, także chińską na swoim terenie, zamiast od razu podnosić progi pochodzenia?
Zobacz także
GAC chce zwiększyć produkcję w Europie. We Francji planuje 12 modeli do 2030 roku
GAC rozpoczął francuską ekspansję od elektrycznych Aiona V i Aiona UT. Do 2030 roku chce oferować we Francji 12 modeli, rozwijać sieć do 200 dealerów i zwiększyć montaż…
Słowenia kończy dopłaty do elektryków. 25 mln euro pójdzie na ładowarki w 2027 roku
Słoweński rząd kończy finansowanie zakupu samochodów elektrycznych po wyczerpaniu środków w sierpniu 2026 roku. Zamiast tego w 2027 roku chce przeznaczyć około 25 mln euro na rozwój punktów…
Kia PV5 WAV kosztuje od 197 600 zł. Boczną rampę ma już z fabryki
Kia PV5 WAV trafia do Polski jako elektryczny van z fabryczną rampą boczną i miejscem dla pasażera na wózku. Cennik startuje od 197 600 zł, a wariant 71,2…
Komentarze
Czy UE powinna najpierw premiować produkcję, także chińską na swoim terenie, zamiast od razu podnosić progi pochodzenia?