
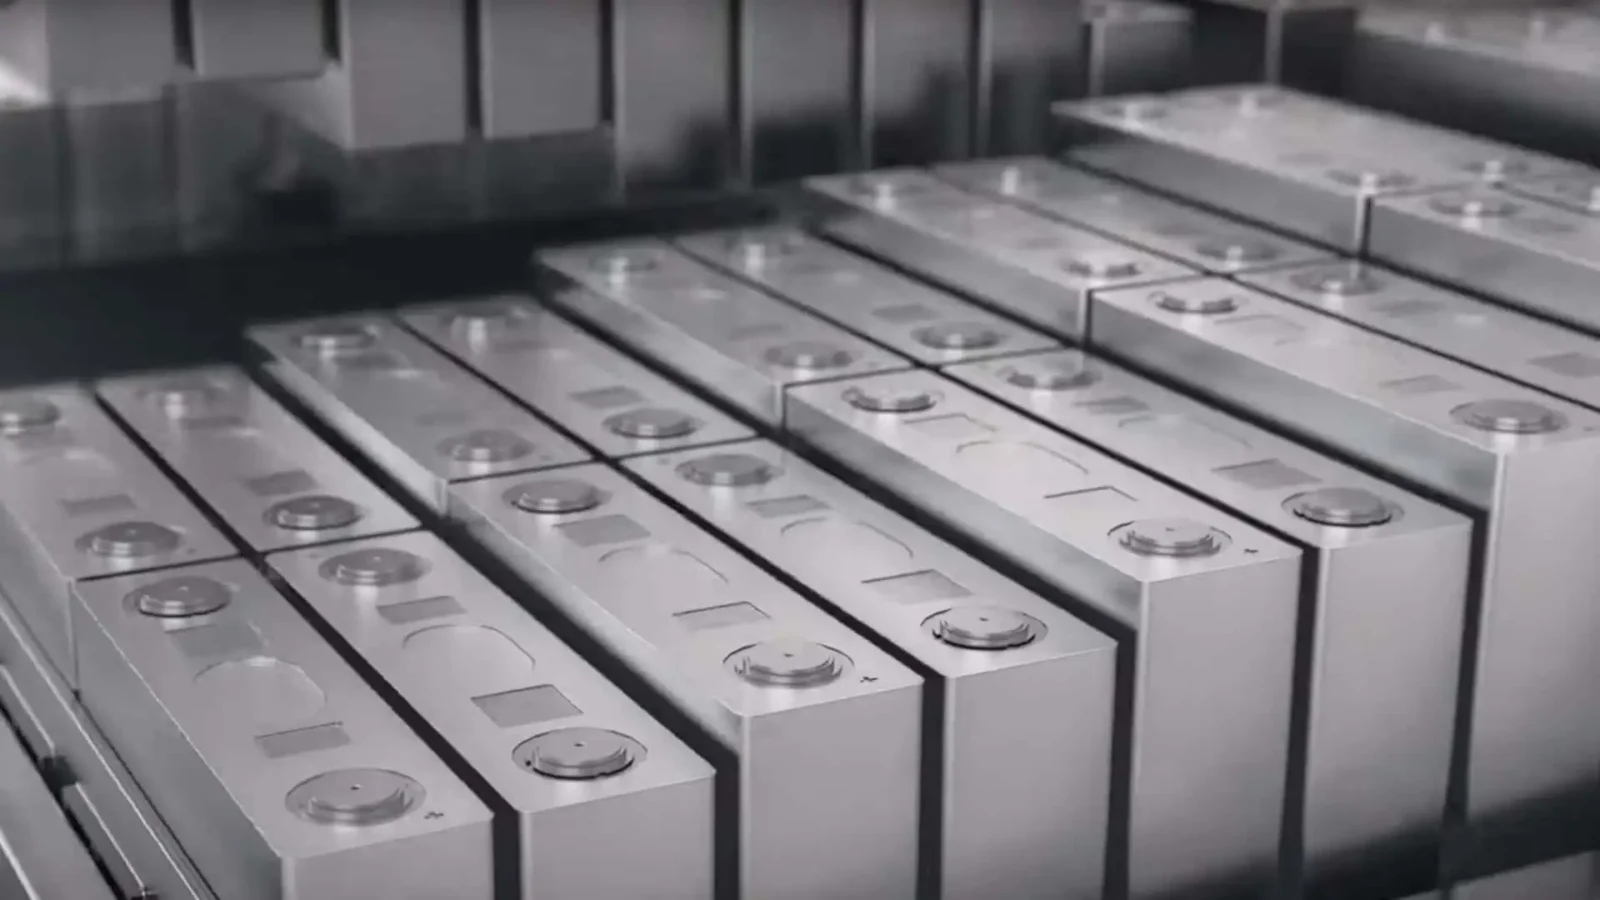
Od stycznia do września 2026 roku do samochodów elektrycznych i hybryd sprzedanych poza Chinami trafiły baterie o łącznej pojemności 426,7 GWh, czyli o 24,7% więcej niż rok wcześniej. Według analizy koreańskiej firmy SNE Research sześciu chińskich producentów ma już 56,4% tego rynku, a rok temu miało 43,1%. Tracą Koreańczycy i Panasonic, przede wszystkim w Ameryce Północnej.
Spis treści Pokaż Ukryj
Do chińskiej szóstki SNE Research zalicza CATL, BYD, Gotion, SVOLT, CALB i EVE Energy. Same CATL i BYD mają 44,5% rynku, a rok wcześniej miały 36,7%. Analiza obejmuje baterie do aut w pełni elektrycznych (BEV), hybryd plug-in (PHEV) i pozostałych hybryd. Ciekawie wypada porównanie z Chinami: po ich doliczeniu globalny rynek urósł tylko o 19,7%, więc w samej ChRL tempo wyraźnie słabnie.
CATL ma jedną trzecią rynku, Samsung SDI spada za Gotion
Lider rankingu, CATL, zamontował poza Chinami 143,7 GWh (plus 47%), co daje 33,7% udziału, o 5,1 punktu procentowego więcej niż rok wcześniej. W Europie wolumen firmy urósł z 71,5 do 96,8 GWh, a w Azji podwoił się do 27,1 GWh. We wrześniu CATL uruchomił próbną produkcję ogniw w Debreczynie, a docelowa wydajność tego zakładu ma wynieść 100 GWh rocznie, czyli więcej niż cały tegoroczny europejski wolumen firmy po dziewięciu miesiącach.
Drugie miejsce utrzymało LG Energy Solution z 69,8 GWh (minus 4,9%). W Europie koreańska firma urosła o 13% do 38,6 GWh, a w Azji o 49% do 11,1 GWh. To jednak nie wystarczyło, bo w Ameryce Północnej sprzedaż spadła z 29,9 do 16,5 GWh, a udział LGES skurczył się z 21,5 do 16,4%.
Trzeci BYD zwiększył wolumen o 67% do 45,9 GWh, a udział z 8,0 do 10,8%. Wzrost rozłożył się na Europę (17,4 GWh, plus 67%), Azję (14,8 GWh, plus 41%) i Amerykę Południową (7,1 GWh, plus 136%).
Panasonic jest czwarty z 35,6 GWh (minus 0,8%) i udziałem 8,4%. Analitycy SNE Research piszą: „Wolumeny Tesli w Ameryce Północnej podtrzymały wyniki, ale wzrost był wyraźnie słabszy niż na rynku poza Chinami”. Piąte SK On, dostawca m.in. Hyundaia, Forda, Volkswagena i Mercedesa, spadło o 18% do 28,2 GWh, przy czym w Ameryce Północnej zużycie jego baterii zmalało o 46,7%, a w Europie o 2,2%. Udział firmy spadł z 10,0 do 6,6%.
Najgorzej w pierwszej dziesiątce wypadł Samsung SDI: 15,0 GWh, czyli minus 34,4%, i udział zmniejszony z 6,7 do 3,5%. W Europie sprzedaż stoi w miejscu na poziomie 9,4 GWh, ale w Ameryce Północnej spadła z 12,0 do 4,1 GWh. Samsunga wyprzedził Gotion, partner Volkswagena, który urósł o 153,8% do 17,6 GWh.
Dziesiątkę zamykają SVOLT (13,1 GWh, plus 102%), CALB (10,6 GWh, plus 88,5%) i EVE Energy (9,5 GWh, plus 215%).
Łącznie trzy koreańskie firmy dostarczyły 113,0 GWh, o 13,5% mniej niż rok wcześniej, a ich wspólny udział spadł z 38,2 do 26,5%. W Ameryce Północnej ich wolumen zmalał niemal o połowę, z 56,1 do 28,1 GWh, za to w Europie wzrósł z 58,7 do 63,0 GWh, a w Azji z 13,1 do 17,5 GWh.
LFP i przepisy w Europie
Udział ogniw LFP (litowo-żelazowo-fosforanowych) na rynku poza Chinami wzrósł z 15,8 do 27,7%, a w tej chemii prym wiodą właśnie chińskie firmy. W Europie LFP trafia według SNE Research „głównie do modeli bazowych, przez co konkurencyjność cenowa staje się podstawowym kryterium wyboru dostawcy”.
Analitycy uważają, że o pozycji dostawców zdecydują teraz lokalne regulacje i różnicowanie popytu. Część producentów, zwłaszcza w Ameryce Północnej, przestawia się na baterie do magazynów energii. W Europie za czynnik rozstrzygający SNE Research uznaje unijny Auto Package z zachętami związanymi z odejściem od silników spalinowych oraz ewentualne zasady „Made in Europe”.
Zobacz także

Tesla wygasi produkcję Cybertrucka w 2027 roku. Halę w Teksasie przejmie Cybercab
Elektryczny pickup Tesli zniknie z taśmy w Teksasie w 2027 roku, a jego miejsce w fabryce zajmie robotaxi Cybercab. Według Cox Automotive od stycznia do września 2026 roku…
Yangwang U9 Xtreme rozpędził się do 503,17 km/h na drodze w Abu Zabi
Elektryczny supersamochód z grupy BYD przekroczył 500 km/h na publicznej drodze w Zjednoczonych Emiratach Arabskich. U9 Xtreme z czterema silnikami o łącznej mocy 2220 kW poprawił własny wynik…
Kia EV5 po liftingu przyłapana bez kamuflażu. Ekran przesunięty w stronę pasażera
Nagranie z koreańskiego garażu pokazuje Kię EV5 po modernizacji. Zmienił się zderzak, ekran przeniesiono na stronę pasażera, a przyciski w konsoli schowano pod osłoną. Pierwszym rynkiem mają być…
Komentarze
Jedno zdanie wystarczy.