
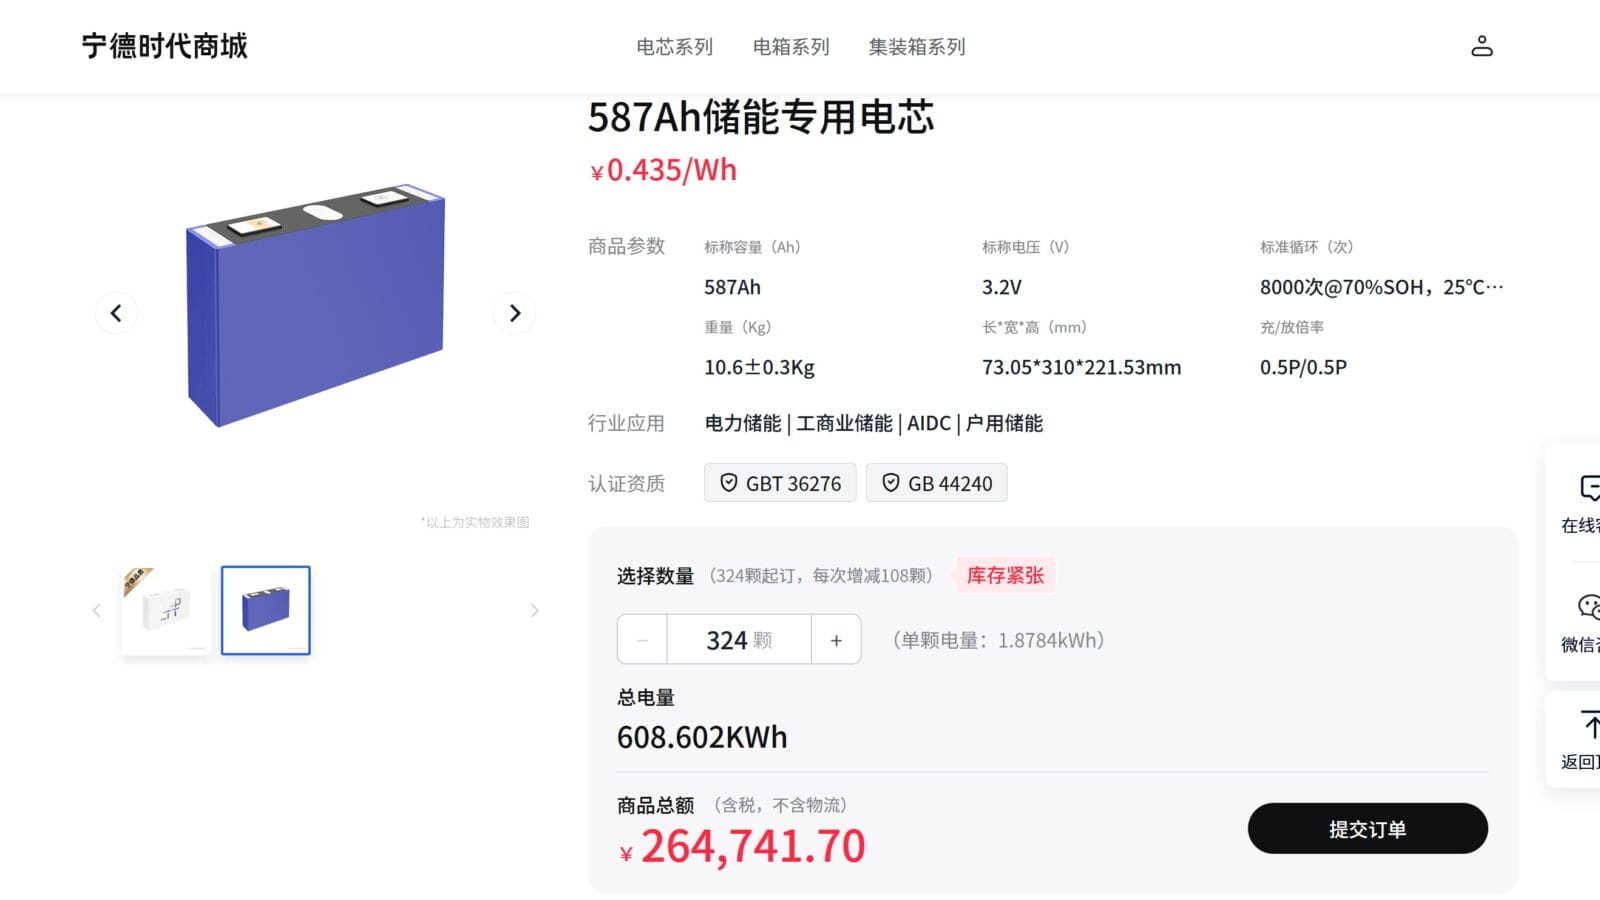
CATL dostał w tym tygodniu dwa mocne sygnały z rynku. Z jednej strony akcje spółki spadły do najniższego poziomu od roku po tym, jak Li Auto, Xiaomi i kolejne marki zaczęły szerzej rozkładać zamówienia na baterie. Z drugiej, firma uruchomiła bezpośrednią sprzedaż dużych magazynowych ogniw 587 Ah w cenie 435 juanów za kWh, czyli około 65 dolarów za kWh.
Spis treści Pokaż Ukryj
Na papierze wygląda to jak zderzenie dwóch historii. W praktyce obie mówią o tym samym: CATL nadal jest gigantem, ale rynek coraz wyraźniej nie chce już być od niego uzależniony.
Akcje CATL na rocznym dołku. Rynek boi się jednego scenariusza
W środę akcje CATL notowane w Shenzhen spadły o kolejne 3,84 proc. do 304,22 juana. W trakcie sesji kurs zszedł nawet poniżej 300 juanów. Dzień wcześniej spółka straciła 6,16 proc., a obecny poziom oznacza zjazd o około 35 proc. względem lokalnego szczytu z początku maja, gdy za akcję płacono 467,35 juana.
To nie jest zwykła nerwowość wokół całego sektora. Część mniejszych producentów baterii rosła. Sunwoda zyskiwała w środę ponad 12 proc., a w górę szły też Gotion High-tech i Farasis Energy. Rynek wycenia więc nie tyle słabość baterii jako biznesu, ile zmianę układu sił między producentami ogniw a producentami aut.
Przez ostatnie lata w Chinach działał prosty schemat: droższe i bardziej prestiżowe auta elektryczne bardzo często dostawały baterie CATL. Ten standard właśnie się kruszy.
Li Auto, Xiaomi i Aito rozluźniają zależność od CATL
Najbardziej wyraźny ruch wykonało Li Auto. Wszystkie wersje nowej generacji modelu Li L8, pokazanej w czerwcu, przeszły na ogniwa Sunwoda, a pakiety produkuje joint venture obu firm. Dla CATL oznacza to wypadnięcie z łańcucha dostaw tego modelu.
To nie koniec. Li Auto zapowiedziało inwestycję 2,65 mld juanów w spółkę Sunwoda Electric Vehicle Battery, dzięki czemu będzie bezpośrednio kontrolować 8,79 proc. udziałów. Po doliczeniu powiązanych podmiotów grupa Li Auto ma dojść do 11,17 proc.. Innymi słowy: nie chodzi już tylko o zakupy, ale o wejście kapitałowe.
Do tego producent zapowiedział stopniowe wdrażanie własnych baterii w całej gamie. Nowa generacja Li Mega ma przejść z CATL na akumulatory rozwijane we własnym zakresie. Z dokumentów chińskiego MIIT wynika też, że elektryczny SUV Li i6 na rok 2026 dostanie baterie od CALB.
Xiaomi robi podobnie, tylko szerzej. Lista dostawców baterii rozrosła się tam do czterech firm: CATL, FinDreams, CALB i Sunwoda. W nowej linii Sky Nomad CATL w ogóle nie występuje, bo baterie dostarczają Sunwoda i CALB.
Zmianę widać też u marek powiązanych z Huawei. Aito w ramach sojuszu HIMA przeszło z wyłączności CATL na model wielodostawczy z udziałem CALB i Gotion. Xpeng z kolei już kilka lat temu wyniósł CALB do roli swojego największego dostawcy.
To jest dla CATL groźniejsze niż pojedyncza utrata modelu. Jeśli czołowi producenci aut zaczną świadomie utrzymywać po dwóch, trzech albo czterech dostawców, lojalność wobec lidera przestaje mieć dużą wartość.
Pieniądze tłumaczą prawie wszystko
Powód tej dywersyfikacji jest dość brutalny. Marże w autach są dużo niższe niż marże w bateriach.
W pierwszej połowie 2026 roku CATL miało 23,93 proc. marży brutto, przy przychodach 276,9 mld juanów, wyższych rok do roku o 54,8 proc.. Zysk netto przypisany akcjonariuszom wyniósł 43,28 mld juanów, czyli o 41,98 proc. więcej niż rok wcześniej.
Dla porównania Li Auto miało w drugim kwartale marżę samochodową na poziomie zaledwie 9,4 proc., i to po spadku o 10 punktów procentowych rok do roku.
Jeszcze mocniej wygląda tło dla całej branży. Łączny zysk całego chińskiego przemysłu motoryzacyjnego w okresie styczeń-lipiec 2026 wyniósł 20,9 mld juanów, czyli był niższy o 28 proc. rok do roku. Marża zysku dla całej branży to tylko 2,4 proc.
Krótko mówiąc: producenci aut patrzą na wyniki CATL i widzą dostawcę, który zarabia znacznie lepiej od nich. W takiej sytuacji presja na zmianę układu sił jest naturalna.
Swoje robi też nowy podatek konsumpcyjny od baterii litowych w Chinach. Od 1 września 2026 roku stawka wynosi 2 proc., a od września 2027 ma wzrosnąć do 4 proc.. Producent auta, który wytwarza własne baterie i montuje je bezpośrednio w samochodzie, może ten koszt ominąć albo odliczyć. Zachęta jest więc prosta: rób sam albo bierz od tańszych i bardziej elastycznych partnerów.
CATL nadal dominuje. Dane operacyjne jeszcze tego nie potwierdzają
Kurs akcji mówi jedno, ale bieżące dane rynkowe nadal wyglądają dla CATL solidnie. W sierpniu firma miała w Chinach 32,54 GWh instalacji baterii trakcyjnych i utrzymała pierwsze miejsce z udziałem 41,45 proc. rynku. Miesiąc wcześniej było to 42,33 proc., więc spadek jest na razie niewielki.
Cały chiński rynek baterii trakcyjnych urósł w sierpniu do 79,0 GWh. To wzrost o 26,3 proc. rok do roku i 5,9 proc. względem lipca. Był to najlepszy miesiąc od początku 2026 roku.
Czyli tak: udziały CATL lekko miękną, ale skala biznesu nadal jest ogromna. Problem nie polega dziś na tym, że firma nagle straciła pozycję. Problem polega na tym, że inwestorzy przestali wierzyć, iż ta pozycja będzie równie bezpieczna za rok czy dwa.
Równolegle CATL otwiera sprzedaż ogniw 587 Ah. Tyle że nie do aut
Dzień wcześniej CATL pokazał drugą twarz swojego biznesu. Na platformie CATL Mall firma uruchomiła bezpośrednią sprzedaż dużych ogniw LFP 587 Ah przeznaczonych do magazynów energii. Cena wynosi 435 juanów za kWh, czyli około 65 dolarów za kWh.
To nie jest produkt dla aut elektrycznych. Ogniwo ma charakterystykę typowo stacjonarną, z ładowaniem i rozładowaniem na poziomie 0,5C. Mniejsze ogniwa z oferty CATL, takie jak 280 Ah i 314 Ah, mają 1C, więc lepiej nadają się do bardziej dynamicznych zastosowań. W transporcie 587 Ah odpada.
Jedno ogniwo ma pojemność energetyczną 1,88 kWh, gęstość energii 379 Wh/l, wymiary 73,05 x 310 x 221,53 mm i masę 10,6 kg z tolerancją 0,3 kg. Deklarowana żywotność to 8000 cykli przy 25 stopniach Celsjusza do poziomu 70 proc. SoH. Rozładowanie ma być możliwe w zakresie -25 do 60 stopni Celsjusza, a ładowanie od 0 do 60 stopni.
Minimalne zamówienie to 324 ogniwa, czyli trzy skrzynie. Taki zakup kosztuje około 265 tys. juanów, czyli mniej więcej 39,5 tys. dolarów, i daje łączną pojemność 608 kWh. Skala już przemysłowa, ale nadal osiągalna dla mniejszych integratorów systemów magazynowania energii.
Cena wygląda dobrze, ale nie jest najniższa
CATL podaje, że zamówienia mają być realizowane w 3-5 dni, z 5-letnią gwarancją i bez dodatkowych opłat. To ważne dla małych i średnich firm, które wcześniej były skazane na pośredników albo większe kontrakty hurtowe.
Jednocześnie sama cena nie rozwala rynku. Według danych z chińskiego rynku średnia dla ogniw 280 Ah i 314 Ah LFP w kwietniu 2026 wynosiła odpowiednio około 370 juanów i 395 juanów za kWh. Nowe ogniwo CATL jest więc droższe.
Za co dopłaca klient? Pewnie za markę, przewidywalność dostaw i mniejsze ryzyko jakościowe. To działa podobnie jak przy motoryzacji. Lider nie musi być najtańszy, jeśli klienci wierzą, że dowiezie produkt bez przykrych niespodzianek.
CATL Mall ma już podobno ponad 1800 firm na platformie. Jest jednak haczyk. Do zakupu potrzebna jest ważna chińska licencja biznesowa. Zagraniczni klienci muszą więc korzystać z lokalnego brokera albo zakładać spółkę w Chinach. Dla Europy to na razie bardziej sygnał cenowy niż realny kanał zakupowy.
Dla polskiego czytelnika ciekawsze jest co innego. Jeśli taki poziom cen utrzyma się szerzej w magazynach energii, presja na spadek kosztów całych systemów ESS będzie dalej rosła. A to już ma znaczenie nie tylko dla Chin, ale też dla tempa rozwoju energetyki i ładowania.
CATL wygląda dziś jak firma, która jedną ręką broni dominacji w bateriach do aut, a drugą schodzi niżej do bardziej masowej sprzedaży ogniw. Który front będzie dla niej trudniejszy w 2027 roku: wojna o marże z producentami aut czy walka ceną w magazynach energii?
Zobacz także
Geely Galaxy Zhanjian 700 ruszył z przedsprzedażą za 199 800 juanów. Europa może dostać go z Hiszpanii w 2028 roku
Geely Galaxy Zhanjian 700 wystartował w Chinach z ceną od 199 800 juanów i zebrał 43 900 zwrotnych zamówień w godzinę. Równolegle pojawił się plan europejskiej produkcji w…
Denza Z9S zadebiutuje 23 września. 1100 km brzmi jak rekord, ale trzeba patrzeć na CLTC
Denza Z9S zadebiutuje w Chinach 23 września jako duży elektryczny sedan z ceną od 319 800 juanów. Najmocniejszy argument auta to deklarowany zasięg do 1100 km CLTC, ale…
Zerova pokazała w Europie dyspenser MCS 1,44 MW. To ładowarka pod ciężarówki, nie pod PR
Zerova przywiozła do Europy dispenser MCS dla elektrycznych ciężarówek i autobusów, który według deklaracji ma oferować do 1,44 MW i 1 500 A. Urządzenie pokazano na IAA Transportation…
Komentarze
Napisz, jeśli masz zdanie.